


マレーシアTIN申請:既存番号を確認して登録へ
税番号、MyTaxへのアクセス、今後の所得税申告を分けて準備します。
続きを読む申告書の提出、未納額の支払い、当年の予定納税を区別して予定を立てましょう。
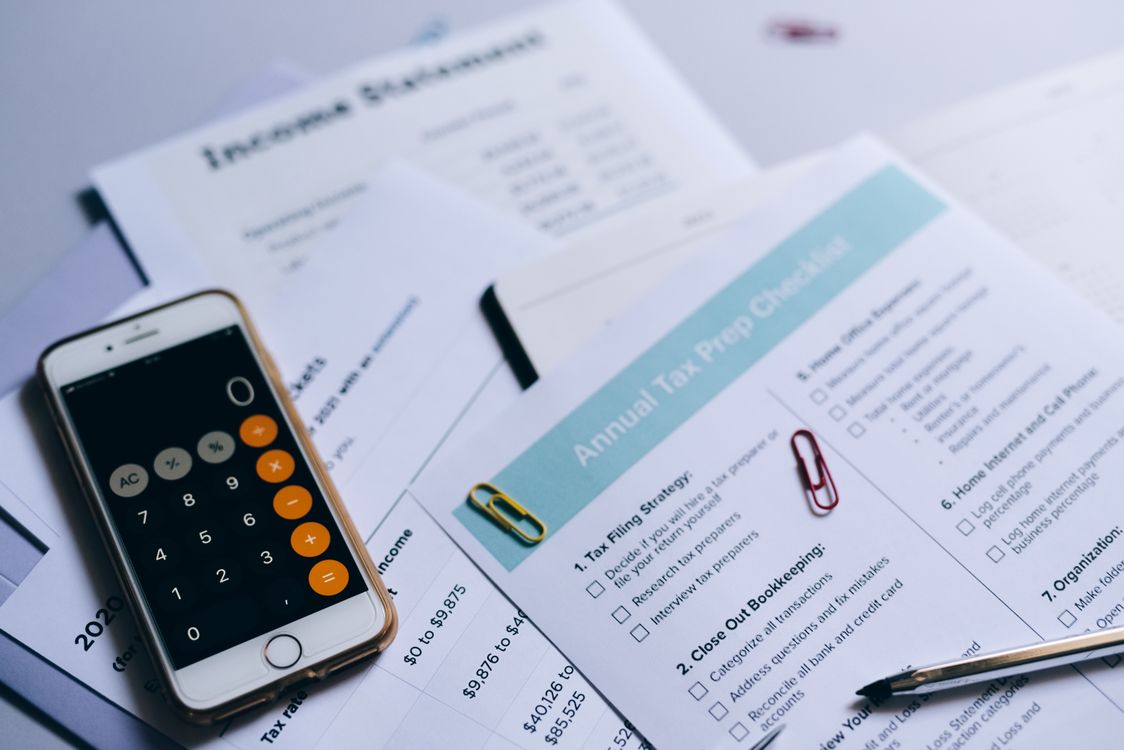
資料が揃わないときは申告期限の延長が役立ちますが、納税額の見積りと支払いも同時に検討する必要があります。
期限内に適切な延長申請をすると、対象の申告書を提出する時間が増えます。ただし通常、当初の納税期限は延長されません。入手済みの資料で残額を見積もり、支払済み税額を確認し、延長申請と支払いの控えを保管します。
予定納税は、当年の所得に対する源泉徴収が不足する場合などに行う支払いです。延長時に前年分の残額を支払うこととは異なります。自営業、投資所得、所得の大幅な変動は年の途中で見直す機会になります。
特別措置や個別事情により期限が変わる場合があります。対象年度の規則を確認してください。
本記事は一般的な情報提供を目的としたものであり、税務上または法律上の助言ではありません。個別の状況については専門家にご相談ください。
税務コラム一覧へ戻るお客様の状況をお聞かせください。1営業日以内に、明確な次のステップをご提案します。

